

Кому подходит дальневосточная ипотека и арктическая
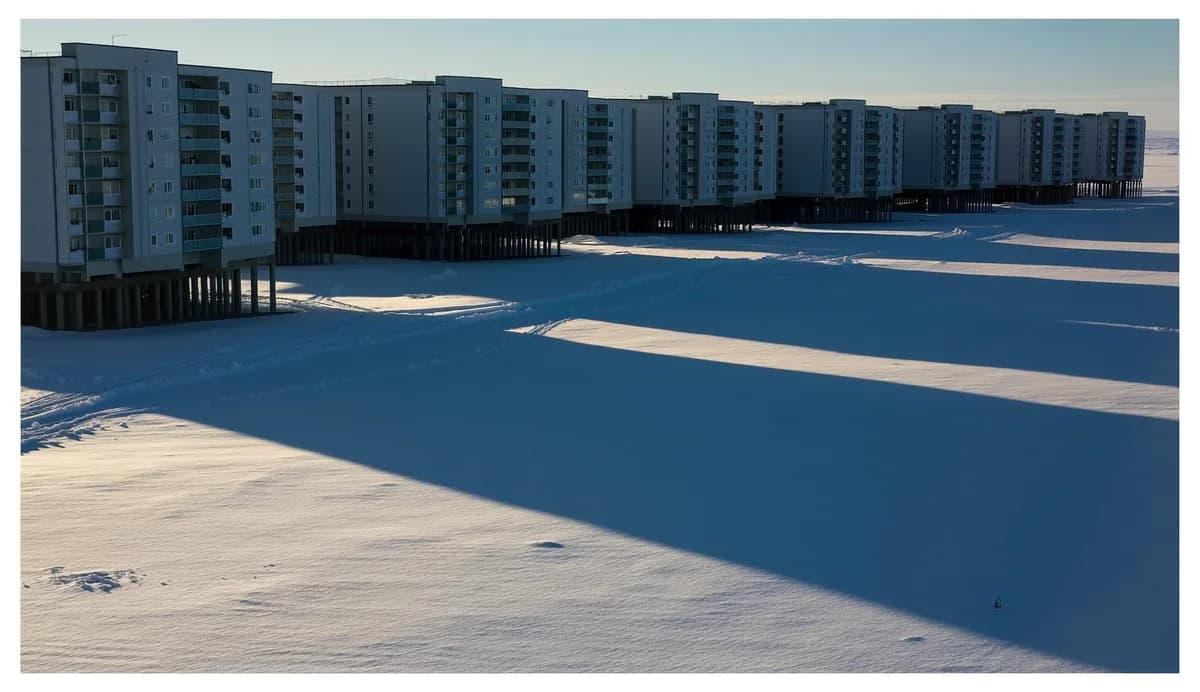
Программа рассчитана на тех, кто собирается жить на Дальнем Востоке или в Арктике, а не просто купить там метры. Базовый профиль — молодые супруги, одинокий родитель с ребёнком, получатель «дальневосточного гектара», участник программы трудовой мобильности. Отдельными решениями список расширяли: в него попадали медики, педагоги, работники оборонных предприятий, участники СВО. Жильё — только в границах ДФО или Арктической зоны, с обязательной пропиской.
Кому подходит дальневосточная ипотека
Разница с рыночным кредитом здесь не в проценте, а в обязательствах. Государство компенсирует банку часть ставки, но взамен требует переезда: в купленной квартире нужно зарегистрироваться и жить. Программа подходит вам, если работа, семья или планы уже связаны с макрорегионом. Если вы рассматриваете квартиру как доходный актив в чужом городе, механика будет работать против вас.
Второй фильтр — статус заёмщика. Это не «ипотека для всех, кто прописан на Дальнем Востоке»: прописка в регионе сама по себе не даёт права на кредит. Работает обратная логика — вы подходите под одну из категорий, покупаете жильё внутри границ программы и переезжаете туда.
Третий фильтр — сумма. Льготный лимит покрывает не любую покупку. Всё, что выше потолка, добирают своими деньгами или вторым кредитом по рыночной ставке, и тогда средневзвешенный платёж заметно уходит вверх. Считать выгоду нужно по итоговому платежу за оба кредита, а не по красивой цифре в рекламе первого.
Тем, кто выбирает жильё в столице, эта программа недоступна в принципе — там работают другие механизмы, они разобраны в обзоре московских ипотечных программ.
Кто может взять: категории заёмщиков
Правила устроены как закрытый перечень: попадаете в одну из категорий — банк принимает заявку, не попадаете — отказ без обсуждения. Возраст считают на дату подписания кредитного договора, а не на дату анкеты. Между одобрением и сделкой проходят недели, и заёмщики, у которых день рождения рядом с порогом, теряют право уже после одобрения.
Категории, которые правила относят к участникам:
- супруги, каждый из которых младше предельного возраста; дети при этом не обязательны;
- одинокий родитель с несовершеннолетним ребёнком — возрастной порог тот же;
- владельцы «дальневосточного гектара», которые строят дом на своём участке;
- участники программы повышения трудовой мобильности, приехавшие в регион по ней;
- медработники и педагоги с необходимым стажем в организациях макрорегиона — для них возрастной порог не применяется;
- работники предприятий оборонно-промышленного комплекса на территории действия программы;
- участники СВО и члены их семей — эта категория появилась позже остальных;
- вынужденные переселенцы, получившие соответствующий статус.
Перечень за годы работы программы расширяли несколько раз, а условия по стажу и возрасту правились точечно. Перед подачей заявки сверьте действующую редакцию правил на сайте ДОМ.РФ и уточните формулировку в конкретном банке: банки читают одни и те же правила, но пакет подтверждающих документов у них отличается.
Арктическая ипотека: условия и чем отличается
Арктическая ипотека — это то же самое субсидирование ставки, распространённое на Арктическую зону: часть Мурманской и Архангельской областей, Ненецкий, Ямало-Ненецкий и Чукотский округа, отдельные районы Карелии, Коми, Красноярского края и Якутии. Ставка, лимиты, первоначальный взнос и требование прописаться совпадают с дальневосточной частью. Отличается только география и, местами, набор доступных объектов.
Главная ловушка — границы. Арктическая зона определена по перечню муниципальных образований, а не по субъектам целиком. Соседние посёлки одного района могут оказаться по разные стороны линии, и это выясняется на этапе, когда аванс уже внесён.
| Параметр | Дальневосточная часть | Арктическая часть |
|---|---|---|
| Территория | Субъекты ДФО целиком | Отдельные муниципалитеты из перечня Арктической зоны |
| Ставка и лимит суммы | Общие для обеих частей программы | Общие для обеих частей программы |
| Категории заёмщиков | Общий перечень | Общий перечень |
| Доступность вторичного жилья | Шире в моногородах и населённых пунктах без новостроек | Расширена для территорий, где стройка не ведётся |
| Что проверять первым | Соответствие категории | Попадание адреса в перечень муниципалитетов |
Проверяйте адрес по официальному перечню до задатка, а не по словам продавца.
Условия программы в 2026 году
Точные цифры по ставке, лимиту и минимальному взносу менялись почти каждый год, поэтому смотреть их нужно в действующей редакции правил, а не в статьях. Устройство программы при этом стабильно: льготная ставка фиксируется на весь срок, разницу с рыночной банку возмещает бюджет, а сумма и срок ограничены сверху.
| Параметр | Как устроено | Что уточнить в банке |
|---|---|---|
| Ставка | Предельная величина задана правилами, фиксируется на весь срок кредита | Есть ли надбавка за отказ от страховки или зарплатного проекта |
| Сумма кредита | Лимит зависит от типа жилья и площади; превышение добирается своими или вторым кредитом | Как банк считает комбинированный кредит и итоговый платёж |
| Первоначальный взнос | Минимальная доля установлена правилами; банк вправе требовать больше | Принимают ли материнский капитал в счёт взноса |
| Срок | Ограничен сверху и короче обычной рыночной ипотеки | Возможно ли досрочное погашение без ограничений |
| Количество раз | По общему правилу — один кредит на участника | Как считают, если у супруга уже была льготная программа |
| Обязательства после сделки | Регистрация по месту жительства в купленном объекте в отведённый срок | Какой срок и какие санкции прописаны в вашем договоре |
Ставка по любой льготной программе живёт до тех пор, пока действует постановление и не исчерпан лимит субсидии у банка. Заявку одобрили — не тяните со сделкой.
Где и какое жильё можно купить
Объект должен находиться внутри границ программы. Внутри этих границ основной сценарий — новостройка у застройщика или готовый дом с участком от юрлица, а также строительство собственного дома по договору подряда. Вторичное жильё допускается точечно: там, где строительство почти не ведётся, и в отдельных населённых пунктах из перечней.
Что это значит на практике:
- Квартира в строящемся доме покупается по ДДУ, деньги идут на эскроу-счёт — это единственная схема, которую банк примет.
- Готовый дом с землёй должен быть оформлен как единый объект, участок — с подходящим видом разрешённого использования.
- Строительство своего дома финансируется по договору подряда с аккредитованной организацией; самостоятельная стройка своими руками под программу обычно не проходит.
- Апартаменты не подходят: это нежилое помещение, и прописаться в нём нельзя, чем они отличаются от квартиры — отдельный разговор.
Отдельно проверьте застройщика. Эскроу защищает деньги, но не защищает срок, а достройка через нового подрядчика растягивается на годы — механика при банкротстве застройщика описана здесь. Если сроки сдачи и переезда не сходятся, вариантом становится готовый корпус, пусть и дороже за метр.
Прописка и проживание: главное обязательство
Регистрация по месту жительства в купленном объекте — не формальность, а условие субсидии. Срок отсчитывается от регистрации права собственности, он прописан и в правилах программы, и в вашем кредитном договоре. Не выполнили — банк вправе поднять ставку до рыночной на весь оставшийся срок. Платёж после такого пересчёта вырастает в разы.
Тонкость с новостройкой: право собственности появляется после сдачи дома, поэтому отсчёт начинается не в день сделки. Пока дом строится, вы платите по льготной ставке и никуда не переезжаете. Требование включается позже, и о нём успевают забыть.
Второй момент — сдача в аренду. Условие про проживание плохо сочетается со сценарием «купил и сдал»: банк проверяет регистрацию, а не фактическое пребывание, но подписанное обязательство никуда не девается. Рассматривать программу как инструмент для арендного бизнеса — плохая идея.
Если платить станет тяжело, ставку это не поменяет, но передышку закон даёт: ипотечные каникулы оформляются и по льготным кредитам. Заявление подают до просрочки, а не после — с испорченной кредитной историей разговор с банком идёт уже по другому сценарию.
Как оформить: порядок действий
Порядок обратный привычному: сначала подтверждаете статус, потом ищете квартиру. Наоборот не работает — можно внести аванс за объект, который программа не пропустит.
- Соберите документы по своей категории: свидетельство о браке, документы на ребёнка, справку о стаже, договор по гектару. Возраст проверяйте с запасом до планируемой даты сделки.
- Подайте заявку в два-три банка сразу. Условия по надбавкам и требуемому взносу у них разные, а отказ одного не означает отказ всех.
- Получив одобрение, зафиксируйте срок его действия. Он ограничен, и его продление — не автоматическая процедура.
- Проверьте объект: адрес внутри границ, застройщик аккредитован банком, схема расчёта — эскроу.
- Подпишите ДДУ и кредитный договор, зарегистрируйте сделку.
- После сдачи дома оформите собственность и зарегистрируйтесь по месту жительства в отведённый срок.
Отдельным пунктом — страхование. Личное страхование добровольно, но отказ обычно поднимает ставку на надбавку банка, и по льготному кредиту это заметно. Считайте два варианта в цифрах: иногда полис дешевле надбавки, иногда наоборот.
Если по срокам ничего не сходится, а деньги на первый взнос ещё копятся, посмотрите альтернативу — рассрочку от застройщика и границы её выгоды.
Почему отказывают
Отказ по этой программе чаще связан не со скорингом, а с формальным несоответствием: заёмщик или объект не проходят по правилам. Такие отказы предсказуемы, и почти все ловятся до подачи заявки.
Шесть частых причин:
- Возраст вышел за порог к дате сделки. Заявка подана вовремя, договор подписан на неделю позже дня рождения — право утрачено.
- Программа уже использована. По общему правилу кредит даётся один раз; льготный кредит супруга тоже учитывают.
- Объект не проходит. Продавец-физлицо там, где вторичка не разрешена; дом с износом; застройщик без аккредитации у банка.
- Адрес вне границ. Особенно частая история в Арктической зоне, где перечень составлен по муниципалитетам.
- Долговая нагрузка и кредитная история. Льготная ставка не отменяет обычную проверку платёжеспособности.
- Документы по статусу оформлены не так. Справка о стаже без нужных реквизитов, договор по гектару без отметки о регистрации.
Отказ по четвёртому и пятому пунктам исправим: сменить объект или погасить мелкие кредиты и подать заявку заново через пару месяцев. Отказ по возрасту не исправляется никак.
Совмещение с другими программами и вычетами
Материнский капитал вносится в счёт первоначального взноса или направляется на погашение долга — с льготной ставкой это не конфликтует. А вот две государственные льготные программы на один кредит не складываются: семейная, IT и дальневосточная работают по отдельности, выбирать придётся одну.
Налоговые вычеты льготная ставка не отменяет. Право на имущественный вычет за саму квартиру сохраняется — как его оформить при покупке новостройки, разобрано отдельно. Вычет по уплаченным процентам тоже работает, просто при низкой ставке сумма процентов невелика, и возврат выходит скромнее рыночного варианта — расчёт по процентам показан здесь.
Военнослужащим стоит сравнить два маршрута. Накопительно-ипотечная система даёт платёж из бюджета, но привязывает к выслуге и ограничивает свободу распоряжения жильём — плюсы и минусы военной ипотеки на новостройку отличаются от дальневосточной механики принципиально.
Региональные выплаты — отдельный слой. Субъекты ДФО и арктические регионы вводят собственные меры поддержки для приезжающих специалистов, и они складываются с федеральной программой. Уточняйте в местном МФЦ или профильном министерстве: единого федерального списка таких мер нет.
Что проверить перед сделкой
- Адрес объекта по официальному перечню территорий — до внесения аванса, а не после. Для Арктической зоны проверка идёт по муниципалитету, не по региону.
- Свой возраст на планируемую дату подписания договора, а не на дату подачи заявки. При запасе меньше двух месяцев сделку лучше ускорить.
- Пункт договора про регистрацию по месту жительства: срок, с какого события он считается, какая санкция за нарушение.
- Аккредитацию застройщика у вашего банка и схему расчётов — деньги должны идти на эскроу-счёт.
- Итоговый платёж по комбинированному кредиту, если сумма выше льготного лимита. Сравнивайте с рыночным вариантом по общей переплате, а не по первой ставке.
- Срок действия одобрения и условия его продления: у льготных программ лимиты субсидии у банков заканчиваются волнами.
Частые вопросы
Можно ли взять дальневосточную ипотеку, живя в Москве? Да. Прописка в другом регионе не мешает подать заявку, если вы подходите под одну из категорий. Но купить по программе можно только жильё в границах ДФО или Арктической зоны, и после оформления собственности нужно зарегистрироваться там по месту жительства.
Дают ли программу на вторичное жильё? Точечно. Основной сценарий — новостройка, готовый дом от юрлица или строительство по договору подряда. Вторичка допускается в населённых пунктах, где почти не строят, — перечни таких территорий утверждаются отдельно и меняются.
Что будет, если не прописаться в срок? Банк вправе пересчитать ставку до рыночной на весь оставшийся срок кредита. Это прописано в договоре, и оспорить пересчёт при невыполненном условии практически нечем.
Можно ли купить квартиру родителям, а самому остаться в своём городе? Нет. Заёмщик и собственник — одно лицо, и обязательство проживать относится к нему. Оформление «на родителей» с сохранением льготной ставки правилами не предусмотрено.
Сколько раз можно воспользоваться программой? По общему правилу один раз на человека, а для супругов — один кредит на семью. Повторное обращение после полного погашения первого льготного кредита правилами не предусмотрено.
Источники

Читать также


